Rimborso Monofase
Quando un Operatore Economico Sammarinese emette una fattura elettronica nei confronti di un altro operatore sammarinese, in WindDoc è possibile indicare il Tipo Cessione previsto per il documento.
Se la fattura non è contrassegnata come Non Rimborsabile e contiene almeno una riga con Tipo Merce 1 – Materie prime oppure Tipo Merce 2 – Servizi conto lavoro con materie prime, queste informazioni permettono di avviare automaticamente una Richiesta di Rimborso Monofase.
Quando la pratica viene creata, sarà necessario completarla allegando la documentazione richiesta e trasmetterla all’Ufficio Tributario per la lavorazione finale.
La gestione della pratica può essere effettuata direttamente da WindDoc, senza dover accedere ogni volta al portale.
Elenco delle pratiche
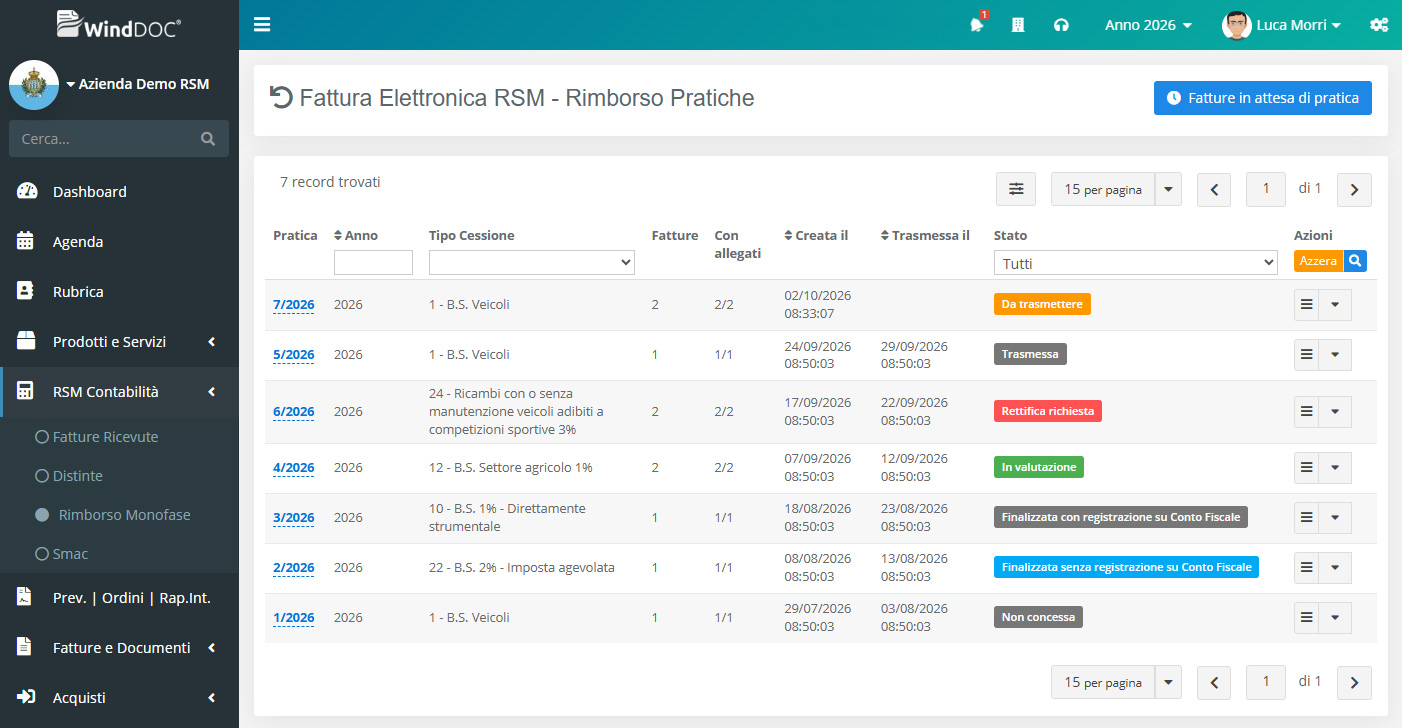
Dalla sezione RSM Contabilità → Rimborso Monofase è possibile visualizzare tutte le pratiche di rimborso.
È inoltre possibile visualizzare la pratica associata alla fattura direttamente dal dettaglio della fattura, così da consultare le informazioni relative alla richiesta di rimborso della Monofase.
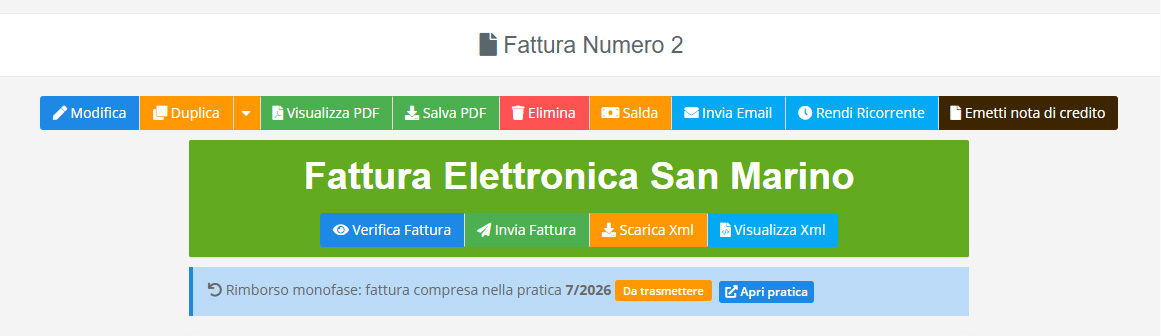
Per ogni pratica vengono mostrati il numero, la tipologia di cessione e il numero di fatture collegate. Ricordiamo infatti che una singola pratica può fare riferimento a più fatture.
Il campo Stato indica la fase di lavorazione della pratica.
| Stato | Descrizione |
|---|---|
| Da trasmettere | HUB-SM ha creato la pratica raggruppando le fatture. È necessario caricare gli allegati richiesti e trasmettere la pratica all’Ufficio Tributario. |
| Rettifica richiesta | L’Ufficio Tributario ha restituito la pratica richiedendo una rettifica. La motivazione è disponibile nel campo Info, nel dettaglio della pratica e nella sezione Eventi. È necessario integrare o correggere gli allegati e trasmettere nuovamente la pratica. |
| Trasmessa | La pratica è stata inviata all’Ufficio Tributario ed è in attesa di lavorazione. |
| In valutazione | L’Ufficio Tributario sta esaminando la pratica. |
| Finalizzata con Conto Fiscale | La pratica è stata chiusa con esito positivo e riconoscimento tramite Conto Fiscale. |
| Finalizzata senza Conto Fiscale | La pratica è stata chiusa senza riconoscimento tramite Conto Fiscale. |
| Non concessa | La pratica non risulta più presente negli elenchi di HUB-SM per sette verifiche consecutive. Poiché il servizio non permette di interrogare direttamente questo stato, WindDoc lo ricava dalle verifiche effettuate. È consigliabile controllare l’esito direttamente su TribWeb. |
Fatture in attesa di pratica
Nella sezione Fatture in attesa di pratica sono presenti le fatture inviate per le quali non è ancora stata individuata la relativa pratica sul portale TribWeb.
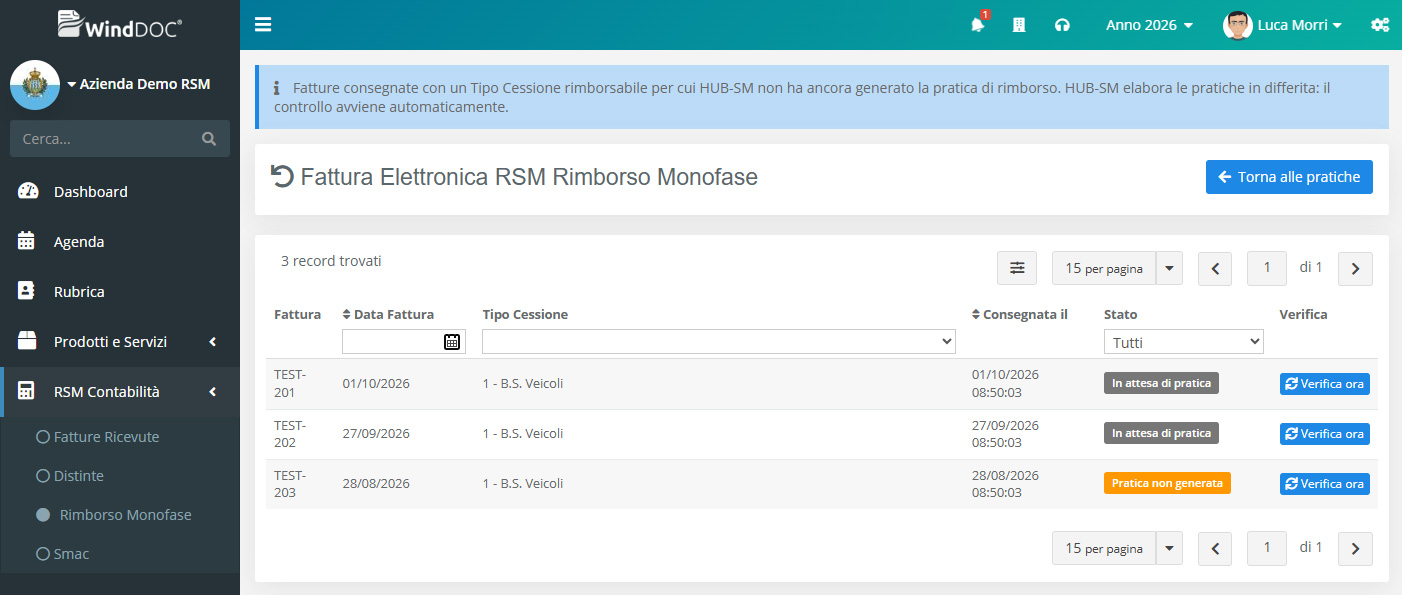
WindDoc verifica periodicamente la presenza della pratica. Se dopo 90 giorni di ricerca la pratica non risulta ancora disponibile, la ricerca viene interrotta e viene mostrato un avviso.
In questo caso è consigliabile verificare direttamente su TribWeb.
Per ogni fattura è inoltre disponibile il pulsante Verifica ora, che permette di eseguire immediatamente una nuova verifica della pratica.
Dettaglio della pratica
Entrando nel dettaglio di una pratica è possibile visualizzare le relative informazioni.
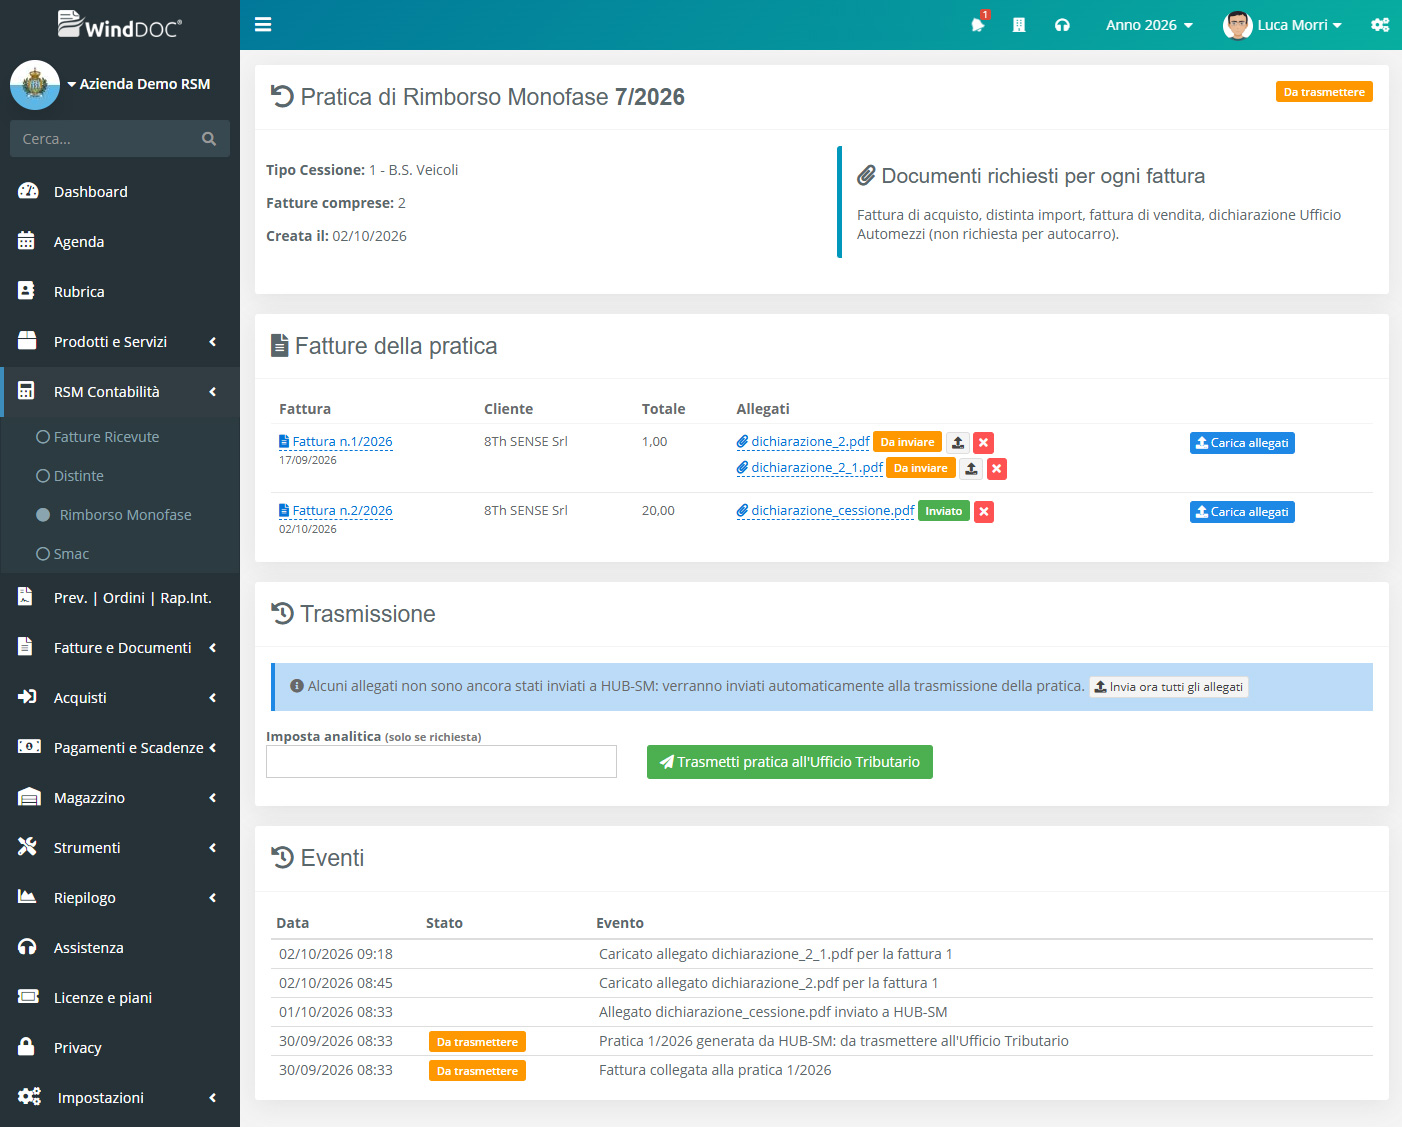
Nella parte destra della schermata sono riportati i dati principali, tra cui la tipologia di cessione, la data e il numero di documenti collegati alla pratica.
Nella sezione Documenti richiesti è disponibile, per ogni fattura, l’elenco degli allegati necessari in base alla tipologia di cessione.
Per completezza riportiamo in fondo a questa guida la documentazione richiesta per ciascuna cessione.
Fatture e caricamento degli allegati
Nella parte inferiore della schermata è presente l’elenco delle fatture associate alla pratica.
Gli allegati devono essere caricati separatamente per ciascuna fattura, in base alla documentazione richiesta.
Per caricare un documento è sufficiente cliccare su Carica allegati, in corrispondenza della fattura a cui si riferisce.
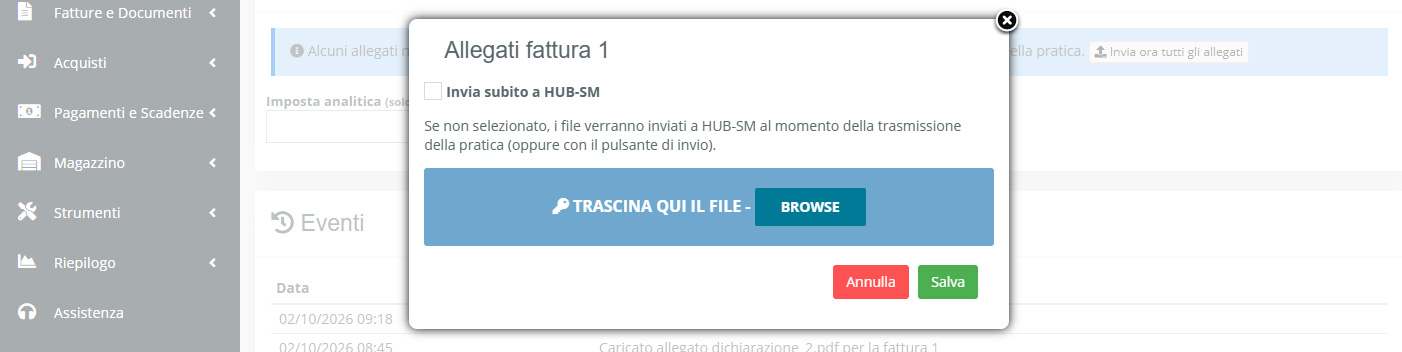
Dopo il caricamento, gli allegati vengono mostrati con il relativo stato:
- Da inviare: il documento è stato caricato in WindDoc, ma non è ancora stato trasmesso all’Ufficio Tributario.
- Inviato: il documento è già stato trasmesso all’Ufficio Tributario.
Durante il caricamento è possibile scegliere se trasmettere direttamente l’allegato al momento del salvataggio.
Se un allegato risulta già inviato, è possibile eliminarlo tramite il pulsante rosso X. L’eliminazione rimuove il documento sia da WindDoc sia dalla pratica presso l’Ufficio Tributario.
Trasmissione della pratica
Dopo aver caricato tutti gli allegati richiesti è possibile procedere con la trasmissione della pratica.
Nella schermata è presente un avviso che indica se la documentazione richiesta è completa oppure se sono ancora presenti allegati da caricare.
Per trasmettere la pratica è necessario che tutti gli allegati richiesti siano disponibili. Se alcuni documenti non sono ancora stati inviati, WindDoc provvederà a trasmetterli automaticamente prima di procedere con l’invio della pratica.
Quando richiesto, nella sezione Imposta analitica è possibile indicare il relativo valore da trasmettere.
Per completare l’operazione cliccare sul pulsante Trasmetti pratica all’Ufficio Tributario.
Eventi della pratica
Nella sezione Eventi è possibile consultare lo storico delle attività associate alla pratica.
Sono riportate le azioni eseguite e gli aggiornamenti ricevuti durante la lavorazione, permettendo di verificare l’evoluzione della pratica e ricostruire le operazioni effettuate.
Documentazione richiesta per tipologia di cessione
La documentazione da allegare varia in base alla tipologia di cessione associata alla fattura.
La tabella seguente riporta i codici, le descrizioni e gli allegati previsti per ciascuna tipologia.
| Codice | Tipologia di cessione | Allegati richiesti |
|---|---|---|
| 1 | B.S. Veicoli | Fattura di acquisto, distinta import, fattura di vendita, dichiarazione Ufficio Automezzi (non richiesta per autocarro). |
| 2 | B.S. Veicolo usato 8,5% | Fattura di acquisto, distinta import, fattura di vendita, dichiarazione Ufficio Automezzi. |
| 5 | Ricambi con/senza manutenzione verso lo Stato | Fattura di vendita con timbro Ente Stato. |
| 7 | Veicoli competizioni sportive | Fattura di acquisto, distinta import, fattura di vendita, dichiarazione Ufficio Automezzi, certificato tecnico per motoveicoli adibiti esclusivamente a competizioni sportive. |
| 8 | Noleggio veicoli SM | Fattura di acquisto, distinta import, fattura di vendita, dichiarazione Ufficio Automezzi. |
| 9 | Veicoli disabili SM | Fattura di acquisto, distinta import, fattura di vendita, dichiarazione Ufficio Automezzi (verifica patente disabile). |
| 10 | B.S. 1% – Direttamente strumentale | Fattura di vendita, Modello Rimborso BS. |
| 11 | B.S. 1% – Attività immobiliari | Fattura di vendita, dichiarazione dati catastali (foglio, particella, subalterno), Modello Rimborso BS. |
| 12 | B.S. Settore agricolo 1% | Fattura di vendita, timbro UGRA, Modello Rimborso BS. |
| 13 | B.S. Settore agricolo – Cooperative 50% | Fattura di vendita, timbro UGRA, Modello Rimborso BS. |
| 14 | B.S. 1% – Associazioni benefiche | Fattura di vendita, autorizzazione Segreteria di Stato per le Finanze, Modello Rimborso BS. |
| 15 | B.S. 6% – Costruzioni, ristrutturazioni e impianti su immobili | Fattura di vendita, copia piano di investimento, Modello Rimborso BS. |
| 16 | Vendite a Stato/Federazioni C.O.N.S. | Fattura di vendita, timbro Ente o Ufficio Statale. |
| 19 | Incentivo auto elettriche o plug-in – idrogeno – nuovi o fiscalmente nuovi | Fattura di acquisto, distinta import, fattura di vendita. |
| 21 | B.S. 5% – Associazioni iscritte alla consulta | Fatture di vendita, Modello Rimborso BS. |
| 22 | B.S. 2% – Imposta agevolata | Fatture di vendita, Modello Rimborso BS. |
| 23 | Ricambi con o senza manutenzione veicoli B.S. SM 1% | Fattura di vendita con indicazione del numero di targa del veicolo, copia della carta di circolazione, Modello Rimborso BS. |
| 24 | Ricambi con o senza manutenzione veicoli adibiti a competizioni sportive 3% | Fattura di vendita, certificato tecnico per motoveicoli adibiti esclusivamente a competizioni sportive. |